互联网+到AI+:历史的辩证发展
一、问题的提出
互联网+文件里,平台企业是基础能力与入口的开放者、行业数字化的平台搭建者、创新生态的孵化与放大器。政策工具围绕“开放接口→汇聚要素→撮合交易/协同→规模化外溢”展开,正是平台经济的典型逻辑。然而,AI+行动更多强调基础设施能力栈的建设——围绕模型、算力、数据、开源、标准与应用服务链构成“底座”。在应用渗透方面,AI+强调中试基地,行业应用共性平台、软件信息服务企业智能化转型、培育AI应用服务商等,基本没有平台的痕迹。
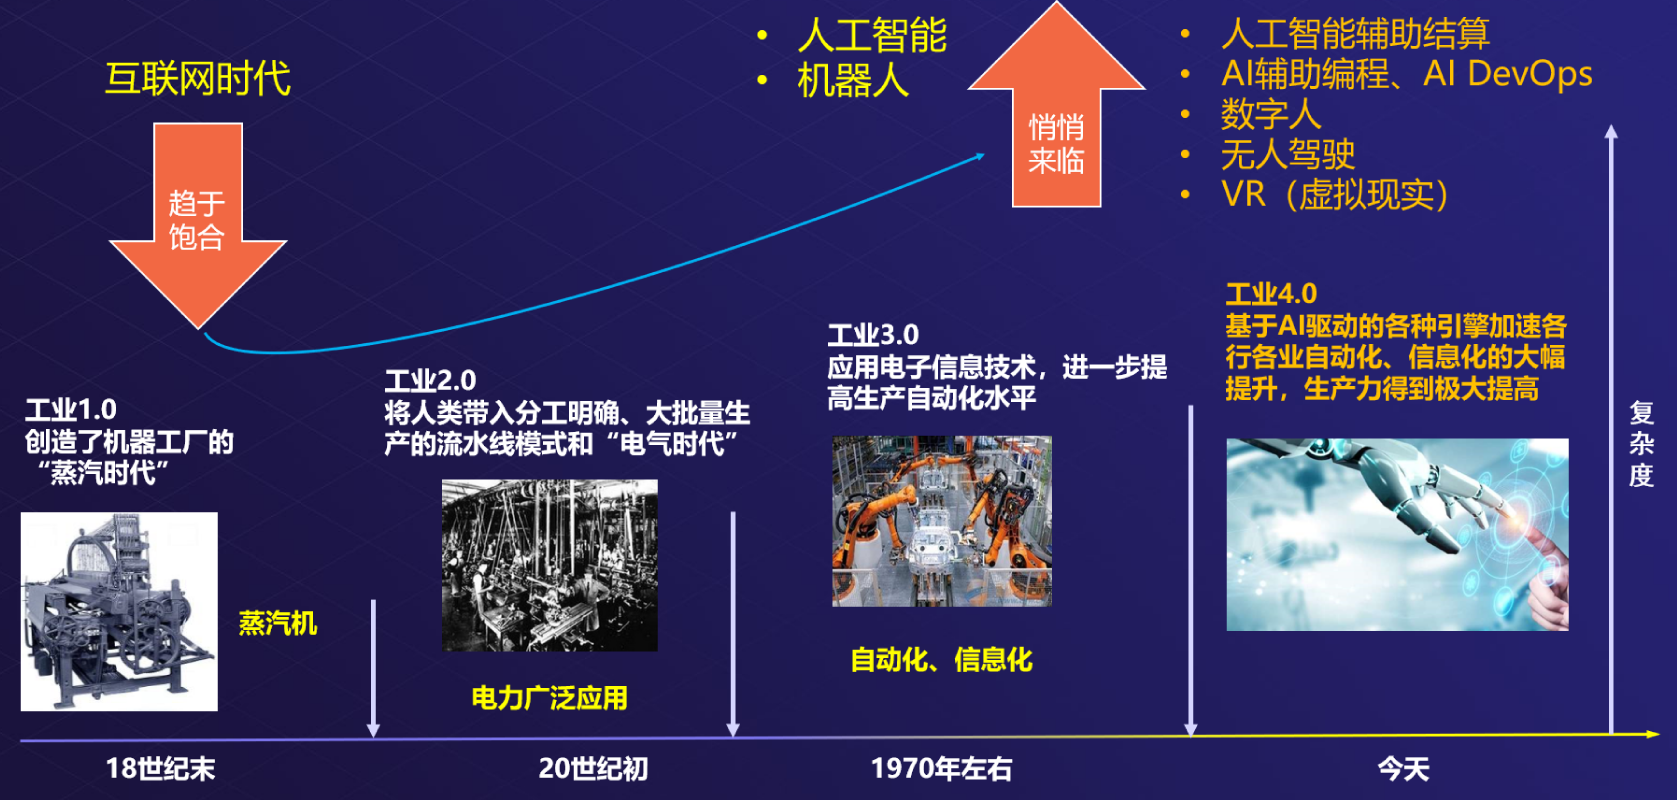
这似乎不难理解。2015年时互联网已发展十多年,中国平台企业已取得举世瞩目的成就和巅峰级的经营态势;2025年,新范式下的AI产业发展方兴未艾,中国的人工智能企业还在卡脖子的隐忧下寻找商业模式。由此产生另一个疑问:AI产业基础没有稳固就推AI+,似有仓促之嫌?
然而,更深层次但不便明言的原因在于:以平台企业为龙头推动互联网要素向产业渗透的思路,从结果上来看并不成功。如果理解这背后的原因,并认识到AI+与互联网+价值创造逻辑的差异,便能理解为何AI+计划淡化平台逻辑且并不仓促。
二、产业互联网的高开低走
在产业热情高涨的2015年前后,“互联网+”在产业界的对应概念是“产业互联网(2B)”。之初,两股产业力量在争夺这个概念的解释权。一股是BAT为代表的互联网厂商,一股是亚信、用友等传统IT厂商。后者很快在话语权争夺中失利淡出,前者在付出了真金白银后获得了舆论胜利。然而,2022年,代表腾讯拓展产业互联网的CSIG遭遇重大挫折,裁员重组;2025年,在互联网+规划的收官之年,阿里亏本出清新零售资产。
平台企业曾相信其消费侧控制力能延伸到企业侧,实现所谓的挟消费者以令供给(或C2B)。它们也相信,流量的商业吸引力与云计算的技术经济性,在前后端高度互补,能深度推动产业与企业的数字化转型。但是,该思路最大化变现平台稀缺资源(流量与技术),却难获得客户衷心认同。前后台都由平台掌控,无论冠以什么时髦词汇,终究只是平台一厢情愿。
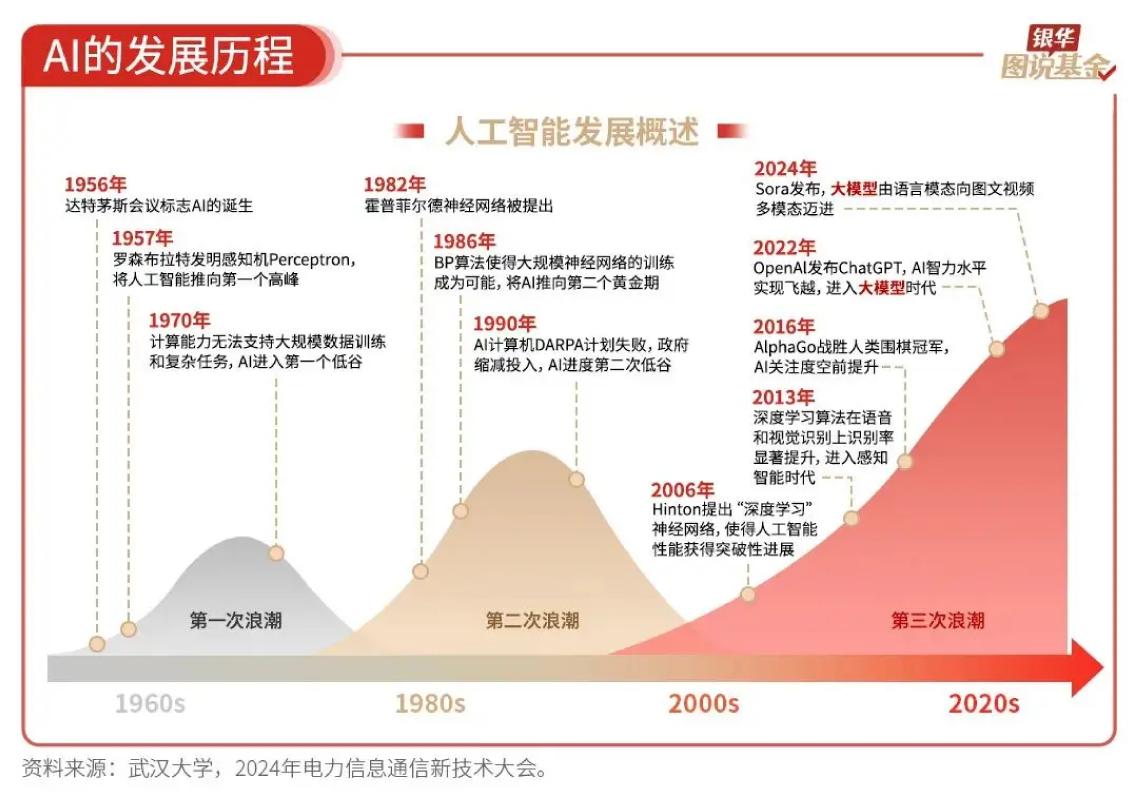
“赋能”一词,隐含着平台企业的居高临下。它忽视了企业私有知识是技术发挥价值的前提。不同于购买软件(如ERP、Windows),产业互联网转型不是甲方出钱,乙方提供价值那么简单。如果甲方不开放私有知识,再高超的技术也不能产生价值。互联网企业最初不愿承认该前提,因为这意味着价值的相当部分应归功于企业客户自身。后来,它被教育、意识到企业市场的攻克难度远高于、利润率却远低于流量生意,激情便退却了。2020年后,平台思维逐步让位于传统2B思维。理论上,若互联网技术和企业私有知识是缺一不可的互补品,则面临典型的治理问题:强互补品只有置于统一控制下才能让价值创造发生。这种统一控制有两种可能形式:所谓的互联网+ vs +互联网。由于网络效应能创造陡峭的技术采纳曲线,官方的互联网+定义指出要“充分发挥互联网在生产要素配置中的优化和集成作用”。类似平台“服务”中小商家的模式A:平台强势获取了数据控制权、使用权、迁移权等,单方面控制技术应用与知识/数据。然而,技术采纳是政策目标却不是企业目标。从长远来看,知识是企业发展唯一可依赖的东西,不会被轻易交给平台成为被配置和集成的要素。稍有规模的企业更青睐截然相反的模式B:不仅不把知识/数据交给乙方,还强势要求乙方对技术进行定制化。这样,互联网要素成为被集成的一方,与最初的政策期待南辕北辙。
值得指出,不少产业互联网项目以改造传统行业的商业模式和价值网络为己任,其阻力不仅来自于个体企业内部,更来自于产业链上下游主体间形成的坚固的游戏规则与惯例,即制度。这方面分析请参考产业互联网制度视角。
三、AI+的进展将快于互联网+
无论互联网+还是AI+,从政策制定的角度,都是寻求新技术要素的技术扩散以提升全要素生产率。至于+号放在前面还是后面,则是企业微观层面的实施路径问题,暂且不论。本部分阐述我对AI+相对乐观的三大理由:开源大模型、AI独特的技术本质以及AI应用的群众基础。
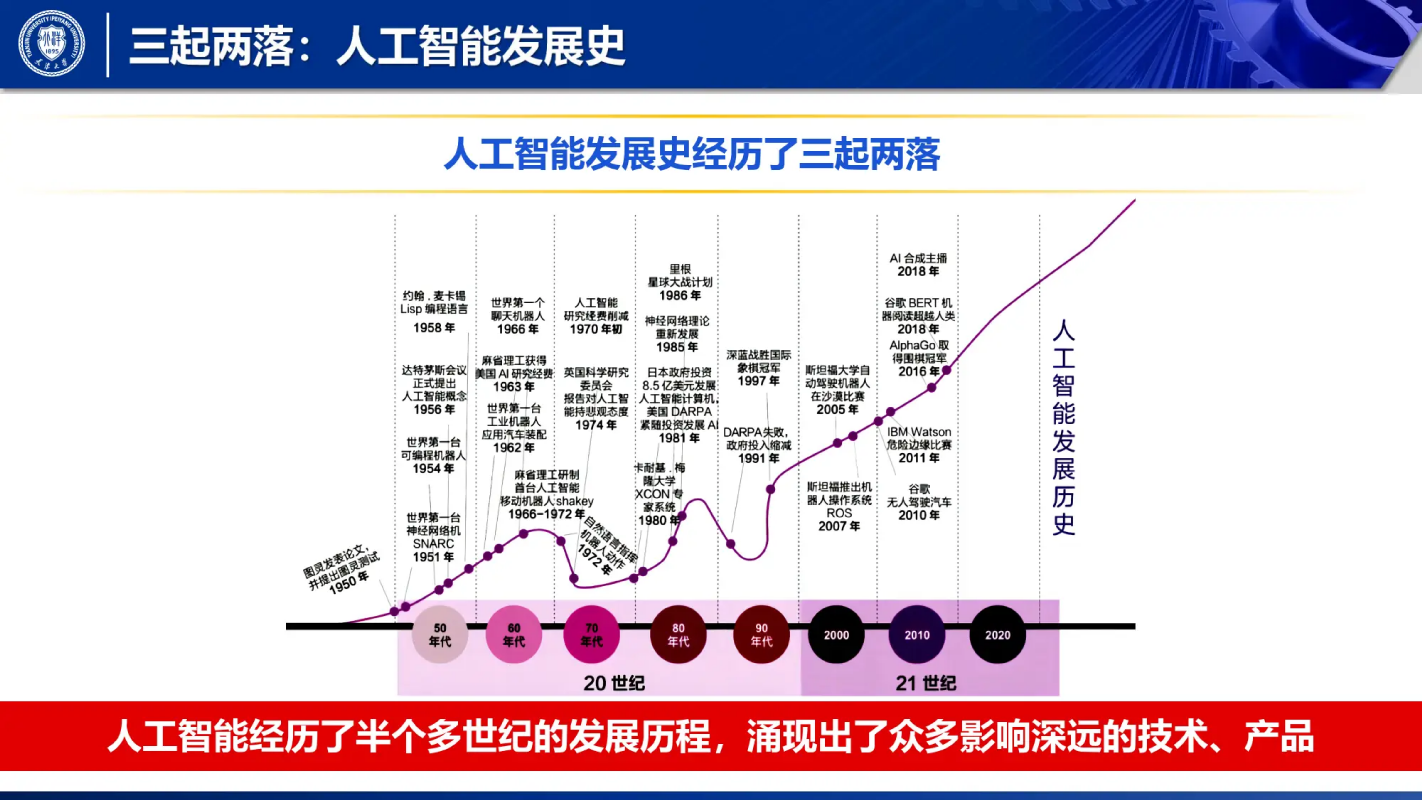
一是开源大模型从供需两方面促进AI技术扩散。一方面,供给侧进入门槛大大降低。互联网开源,而平台企业的技术产品私有。AI底层模型开源,而智能体应用私有。看起来一样,但区别在于,平台企业的技术产品受益于用户驱动的数据飞轮,相当长时间内代表着业界最高水平,非新进入者可企及。相比之下,开源模型本身在模型军备竞赛中不断提升,而创业者随时可接入最新模型,进入门槛大大降低。另一方面,需求方的使用门槛大大降低。无需担心被锁定和数据让渡,企业因而可能更大胆地采纳AI。这方面在今年的DS热得到了验证。值得期待的是,得益于模型驱动的开发范式极大地降低开发成本,过去只有大型企业才能享有定制服务,而今基于开源模型的定制应用开发完全可能面向中小型企业。
二是作为认知技术的AI比作为通用连接的互联网更有容易扩散。尽管都是通用目的技术,互联网与AI的性质非常不同。如下表所示,互联网+着眼于构建网络,而AI+致力于提升节点效率。互联网的互补品(通常是外部资源)来自采纳者之外,而AI的互补品(最核心的就是知识)来自采纳者自身。因此,互联网+的前提是与生态成员达成共识。这并不容易。反之,AI+在组织内便可以执行。这个差异会放大技术采纳的竞争效应,推动技术扩散。试想,当某企业得知其竞对在开展产业互联网项目和AI项目时,各将作何反应?后者可能会让该企业更紧张,因为他知道商业模式转型、生态共识不那么容易达成,而AI可能直接影响服务的成本结构、组织运营效率,具有直观的竞争影响。
三是AI采纳具有更好的群众基础。如果说互联网+是一个outside-in和top-down的思路,AI+则更像inside-out和bottom-up。尽管互联网是从C端渗透到B端,但两类应用之间几乎没有联系,而员工也希望区分工作与生活。但企业的AI采纳过程很可能是从员工自发使用AI工具开始的。这不仅意味着企业采纳AI比较容易上手,也意味着员工流动有利于提升企业AI采纳率。互联网+由于通常是企业级项目,这种效应或不甚明显。
到此为止,本文讨论了与AI+行动相关的两个疑惑。一方面,为何“平台”的地位在该文本中地位大幅下滑?我的回答是,靠平台规模化集成、优化传统要素的路线推动技术扩散的思路是一厢情愿的,其挫折是广大传统企业用脚投票的结果。另一方面,在AI产业基础尚未巩固的当下出台AI+是否为时过早?我的回答是,并不。无论政策采取什么态度,各行业企业已经自发采纳AI,为时过早的问题并不存在。对比互联网+和AI+,我们看到后者更像对市场行动的成全,而前者更像政府对平台企业不切实际的期待。
四、智能体互联网:互联网和AI辩证统一
愚见,AI+文件的一个明显缺憾是智能体互联网的缺席。尽管该文本汲取了互联网+行动的若干反面经验,但没有辩证地看待、深刻地思考互联网和AI的关系,以及互联网对AI+政策目标实现的可能助益。
互联网+行动的一个底层逻辑是利用网络效应驱动技术采纳。这并没有错。错的是把网络效应与平台商业模式以及平台企业画了等号。殊不知,网络效应并不必然依赖于平台。比如,email普及显然受益于网络效应,但它与平台的关系不大,平台也并不能像限制微信用户那样限制跨平台email交流。这背后,是类似于SMTP的开源协议代替了封闭平台的角色。
类似地,智能体互联网是基于开源协议、以智能体为节点的复杂自适应网络,是承载AI新场景、新业态、新模式的基础设施。互联网从最初的分布式开放架构发展到平台主导的消费互联网,伴随着智能和数据向平台的集中。物极必反,在开源模型以及开放协议的支持下,智能体互联网将实现智能向节点的重新分布,有望改写当前消费互联网格局。
文件提出“到2035年,我国全面步入智能经济和智能社会发展新阶段”。以此反观当下:智能体产业仿佛2000年前后的web1.0,门户网站时代,进入了互联网的门槛但并未实现爆炸式增长。门户网站把专业内容搬到网站上,用户只消费内容却不生产。这就好比,当下的智能体主要是智能体工具服务——尽管显然提升了服务效率,但没有网络效应。智能体互联网则类似于web2.0:智能体不再只代理服务方,更代理需求方,需供侧智能体互动形成网络效应:越多的需求方智能体带来越多的供给,越多的供给侧智能体带来越多的需求,进而推动智能体经济成型。